قرارداد CFD چیست؟ تفاوت آن با معاملات اسپات، مزایا و ریسکها
قرارداد CFD چیست؟ راهنمای معاملات مابهالتفاوت و تفاوت با اسپات
قرارداد CFD یا قرارداد مابهالتفاوت، ابزاری مالی است که به شما اجازه میدهد بدون خرید و مالکیت واقعی یک دارایی، روی تغییرات قیمت آن معامله کنید. در این روش، نتیجه معامله به اختلاف قیمت هنگام باز کردن و بستن موقعیت بستگی دارد؛ بنابراین میتوانید متناسب با جهت معامله، از افزایش یا کاهش قیمت سود کنید یا متحمل زیان شوید.
بسیاری از معاملهگران، طلا، جفتارزها، شاخصهای بورس و سهام شرکتها را از طریق این قراردادها معامله میکنند. بااینحال، مشاهده نام یک دارایی در پلتفرم معاملاتی به این معنا نیست که مالک آن میشوید. شناخت ساختار قرارداد، اهرم، هزینهها و شرایط بروکر، پیشنیاز تصمیمگیری آگاهانه است.
در این راهنما بررسی میکنیم قرارداد مابهالتفاوت چگونه کار میکند، تفاوت آن با معاملات اسپات چیست و پیش از ورود به این بازار باید چه ریسکهایی را بشناسید.
نکته مهم: CFD روش تضمینشده کسب درآمد نیست. اهرم میتواند سرعت زیان را افزایش دهد و استفاده از حد ضرر نیز بهتنهایی تضمین نمیکند که معامله دقیقاً در قیمت موردنظر بسته شود.
قرارداد CFD چیست و چه مفهومی دارد؟
عبارت CFD مخفف Contract for Difference و به معنای «قرارداد مابهالتفاوت» است. این ابزار در دسته مشتقات مالی قرار میگیرد؛ یعنی ارزش آن به قیمت یک دارایی پایه، مانند طلا، سهم یا شاخص بورس وابسته است.
در قرارداد CFD، شما و ارائهدهنده قرارداد توافق میکنید اختلاف قیمت میان زمان ورود و خروج از معامله را تسویه کنید. اگر تغییر قیمت به نفع موقعیت شما باشد، سود ایجاد میشود و اگر خلاف جهت آن حرکت کند، زیان خواهید کرد. هزینههای معاملاتی نیز نتیجه نهایی را تغییر میدهند.
برای مثال، خرید CFD طلا با خرید شمش یا سکه تفاوت دارد. در این معامله، طلای فیزیکی دریافت نمیکنید و امکان مطالبه تحویل طلا را صرفاً به دلیل داشتن این موقعیت ندارید؛ موضوع معامله، تغییرات قیمت طبق مشخصات قرارداد است.
در CFD سهام نیز معمولاً مالک سهم نمیشوید و حق رأی سهامداری ندارید. اگر قرارداد شامل تعدیل سود تقسیمی باشد، این تعدیل یک ثبت مالی مطابق شرایط بروکر است و نباید آن را با مالکیت مستقیم سهم یکسان دانست.
قرارداد CFD چگونه کار میکند؟
برای درک سازوکار قرارداد CFD، باید جهت معامله، اندازه موقعیت، قیمت ورود، قیمت خروج و هزینهها را کنار هم بررسی کنید. سود و زیان بر اساس اندازه کل موقعیت محاسبه میشود، نه صرفاً پولی که بهعنوان مارجین کنار گذاشتهاید.
موقعیت خرید یا Long
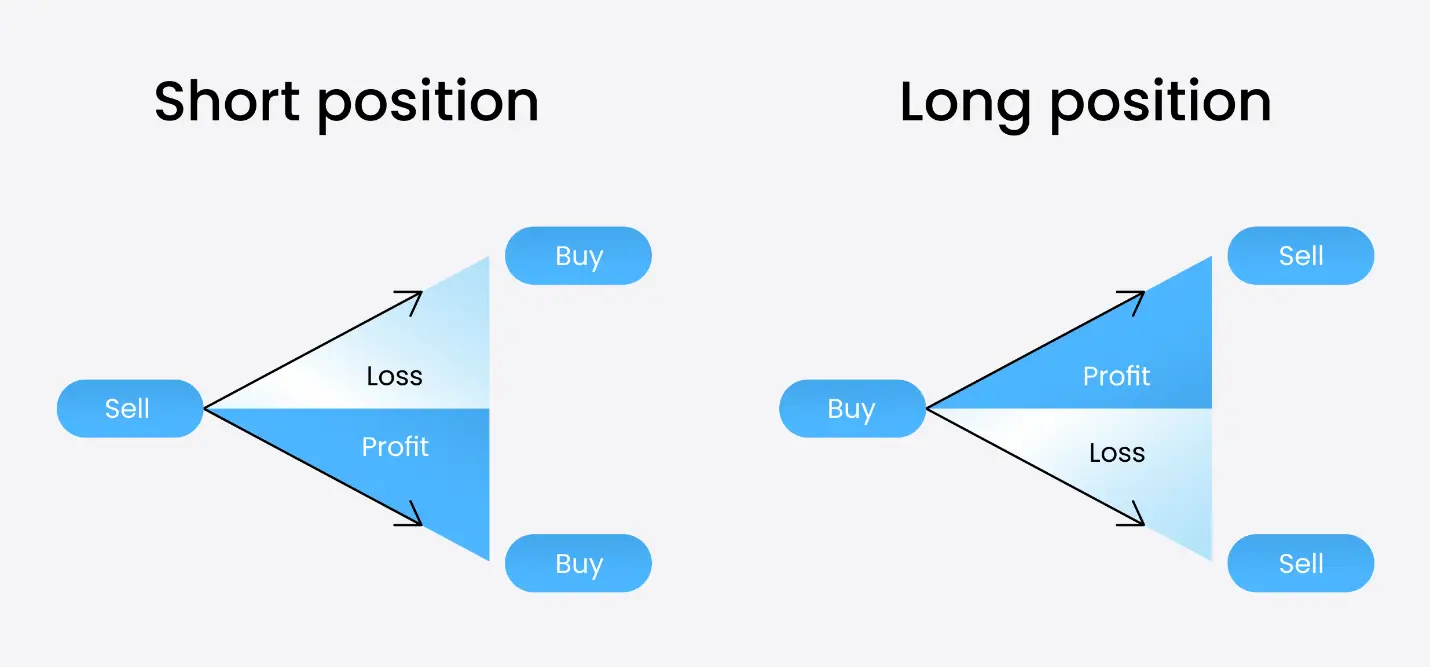
وقتی انتظار دارید قیمت دارایی افزایش پیدا کند، موقعیت خرید باز میکنید. اگر قیمت خروج بالاتر از قیمت ورود باشد، پیش از محاسبه هزینهها سود خواهید داشت. کاهش قیمت نیز برای موقعیت خرید زیان ایجاد میکند.
مثال: اگر معادل ۱۰ واحد از یک دارایی را در قیمت ۱۰۰ دلار بخرید و در قیمت ۱۰۵ دلار ببندید، سود ناخالص شما ۵۰ دلار است؛ البته با فرض اینکه ضریب قرارداد برای هر واحد برابر یک باشد.
موقعیت فروش یا Short
اگر انتظار کاهش قیمت دارید، میتوانید موقعیت فروش باز کنید. در این حالت، پایین آمدن قیمت به سود موقعیت و بالا رفتن آن به زیان موقعیت منجر میشود. امکان فروش، فرصت معامله در بازار نزولی را فراهم میکند؛ اما به معنای آسانتر شدن پیشبینی بازار نیست.
در خرید ساده و بدون استقراض یک دارایی، معمولاً ابتدا آن را میخرید و سپس میفروشید. در مقابل، ساختار قرارداد CFD اجازه میدهد بدون مالکیت قبلی دارایی، موقعیت فروش داشته باشید.
اندازه قرارداد و حجم معامله
تعداد لات یا واحد معاملاتی مشخص میکند تغییر قیمت چه اثری بر حساب شما داشته باشد. هرچه موقعیت بزرگتر باشد، سود یا زیان ناشی از یک حرکت قیمتی مشخص نیز بیشتر خواهد بود.
اندازه قرارداد بین نمادها و بروکرها یکسان نیست. پیش از معامله، بخش مشخصات نماد را بررسی کنید تا اندازه هر لات، حداقل حجم، ارزش تیک و ارز محاسبه سود و زیان را بدانید. استفاده از حجم یکسان روی طلا و یک جفتارز لزوماً ریسک یکسانی ایجاد نمیکند.
اهرم و مارجین در قرارداد CFD چه نقشی دارند؟
مارجین مبلغی است که برای باز نگه داشتن موقعیت بهعنوان وثیقه معاملاتی کنار گذاشته میشود. اهرم، نسبت ارزش موقعیت به مارجین موردنیاز را نشان میدهد. برای نمونه، اهرم ۱۰ به ۱ یعنی میتوانید با ۱٬۰۰۰ دلار مارجین، موقعیتی با ارزش اسمی ۱۰٬۰۰۰ دلار باز کنید.
نباید این ساختار را در همه موارد وامی نقدی و قابلبرداشت از بروکر تصور کرد. نکته اصلی این است که در معرض تغییرات قیمت موقعیتی بزرگتر از مارجین اولیه قرار میگیرید و سود و زیان بر همان مبنا محاسبه میشود.
مثال عددی اثر اهرم
فرض کنید قیمت سهمی ۵۰ دلار است و از طریق قرارداد CFD، موقعیتی معادل ۱۰۰ سهم باز میکنید. ارزش اسمی معامله ۵٬۰۰۰ دلار خواهد بود. اگر مارجین موردنیاز ۱۰ درصد باشد، برای افتتاح این موقعیت ۵۰۰ دلار مارجین لازم دارید.
- اگر قیمت از ۵۰ به ۵۵ دلار برسد، سود ناخالص موقعیت خرید ۵۰۰ دلار میشود.
- اگر قیمت از ۵۰ به ۴۵ دلار کاهش پیدا کند، زیان ناخالص موقعیت خرید ۵۰۰ دلار خواهد بود.
- این تغییر ۱۰ درصدی قیمت، معادل ۱۰۰ درصد مارجین اولیه سود یا زیان ایجاد کرده است.
- اسپرد، کمیسیون و هزینه تأمین مالی میتوانند نتیجه خالص را تغییر دهند.
این مثال صرفاً آموزشی است. در حساب واقعی، بسته به موجودی حساب، سایر موقعیتها و سطح استاپاوت، ممکن است بروکر پیش از رسیدن قیمت به نقطه پایانی مثال، معامله را ببندد.
هشدار درباره اهرم: مارجین موردنیاز، سقف زیان معامله نیست. برای کنترل ریسک باید حجم موقعیت و فاصله حد ضرر را بررسی کنید؛ نه اینکه صرفاً به مبلغ مارجین یا حداکثر اهرم مجاز حساب توجه داشته باشید.
مارجین کال و استاپاوت چه تفاوتی دارند؟
با افزایش زیان شناور، ارزش لحظهای حساب یا اکوئیتی کاهش مییابد. بروکر برای بررسی توانایی حساب در حفظ موقعیتها، معیارهایی مانند مارجین مصرفشده، مارجین آزاد و سطح مارجین را محاسبه میکند.
سطح مارجین در بسیاری از پلتفرمها از تقسیم اکوئیتی بر مارجین مصرفشده و ضرب نتیجه در ۱۰۰ به دست میآید. کاهش این نسبت میتواند به هشدار مارجین کال یا بسته شدن اجباری موقعیتها منجر شود.
- مارجین کال: هشدار یا وضعیت کمبود مارجین است و نحوه اطلاعرسانی آن به شرایط بروکر بستگی دارد.
- استاپاوت: سطحی است که ارائهدهنده ممکن است یک یا چند موقعیت را بهصورت خودکار ببندد.
- حفاظت از تراز منفی: سازوکاری جداگانه برای محدود کردن بدهی مشتری مشمول این حمایت، مطابق مقررات و شرایط حساب است.
نباید منتظر دریافت تماس یا پیام هشدار بمانید. همچنین استاپاوت تضمین نمیکند حساب در شرایط گپ یا نوسان شدید هرگز منفی نشود. وجود و دامنه حفاظت از تراز منفی باید جداگانه بررسی شود.
معاملات اسپات چیست؟
در معنای متعارف، معامله اسپات به خرید یا فروش دارایی با قیمت جاری و با هدف تحویل یا تسویه طبق سازوکار آن بازار گفته میشود. در خرید نقدی و بدون اهرم، خریدار کل مبلغ را میپردازد و مالکیت دارایی یا حقوق مربوط به آن را به دست میآورد.
برای مثال، خرید سهم در حساب سرمایهگذاری یا خرید ارز دیجیتال در بازار نقدی، از نظر ساختار با معامله صرفاً روی اختلاف قیمت تفاوت دارد. البته نحوه ثبت مالکیت، نگهداری و امکان انتقال دارایی به بازار، کارگزار و نوع حساب وابسته است.
واژه «اسپات» همیشه به معنای مالکیت مستقیم نیست. برخی ارائهدهندگان از اصطلاحهایی مانند «اسپات CFD» برای قراردادهای مبتنی بر قیمت نقدی استفاده میکنند. بنابراین نام نماد یا عبارت اسپات بهتنهایی برای تشخیص ماهیت محصول کافی نیست.
نکته درباره فارکس: در معاملات خردهفروشی فارکس، ممکن است محصول ارائهشده قرارداد اهرمی یا رولینگاسپات باشد، نه خرید ارز با امکان برداشت و تحویل آن. سند مشخصات محصول و قرارداد مشتری، ملاک تشخیص ساختار معامله است.
تفاوت قرارداد CFD و معاملات اسپات
برای مقایسه دقیق، در این بخش منظور از اسپات، خرید نقدی و بدون استقراض دارایی است. معاملات مارجین، فروش استقراضی و محصولات مشتقهای که نام اسپات دارند، ممکن است ویژگیهای متفاوتی داشته باشند.
مالکیت و حقوق دارایی
در قرارداد CFD، مالک دارایی پایه نیستید و تنها تعهدات قراردادی مربوط به تغییر قیمت را دارید. در خرید نقدی واقعی، مالکیت یا حقوق دارایی طبق ساختار بازار به شما منتقل میشود. این تفاوت برای نگهداری بلندمدت، انتقال دارایی و حقوق سهامداری اهمیت دارد.
سرمایه اولیه و اهرم
برای خرید نقدی بدون اهرم، معمولاً کل ارزش خرید پرداخت میشود. در CFD تنها مارجین لازم کنار گذاشته میشود؛ اما ریسک به اندازه کل موقعیت وابسته است. کمتر بودن وجه اولیه به معنای ارزانتر یا کمریسکتر بودن معامله نیست.
امکان معامله در بازار نزولی
در CFD میتوان موقعیت خرید یا فروش باز کرد، مشروط به اینکه نماد و شرایط بروکر اجازه دهد. در خرید نقدی ساده، کاهش قیمت دارایی موجود باعث افت ارزش سرمایهگذاری میشود. کسب سود مستقیم از کاهش قیمت معمولاً به ابزار یا سازوکار جداگانه نیاز دارد.
هزینه نگهداری
بسیاری از CFDهای نقدی برای موقعیتهای بازمانده تا زمان مشخص روزانه، هزینه یا تعدیل تأمین مالی دارند. خرید نقدی بدون استقراض معمولاً چنین هزینهای ندارد، ولی میتواند مشمول کارمزد نگهداری، انبارداری، تبدیل ارز یا خدمات کارگزار باشد.
حداکثر زیان و افق زمانی
در خرید ساده دارایی بدون بدهی و تعهد اضافی، زیان ناشی از افت قیمت معمولاً به مبلغ سرمایهگذاری محدود میشود. زیان CFD میتواند از مارجین اولیه بیشتر شود و محدود شدن آن به وجه حساب به حمایتهای قانونی و قراردادی بستگی دارد.
هزینه تأمین مالی باعث میشود نگهداری طولانی CFD نقدی نیازمند بررسی بیشتری باشد. بااینحال، نمیتوان تنها بر اساس مدت معامله حکم داد که یک روش برای همه مناسبتر است؛ نوع دارایی، هزینهها و هدف معامله نیز تعیینکنندهاند.
سود و زیان قرارداد CFD چگونه محاسبه میشود؟
برای یک قرارداد خطی ساده، سود یا زیان ناخالص موقعیت خرید از اختلاف قیمت خروج و ورود، ضرب در تعداد واحدها و ضریب قرارداد به دست میآید. در موقعیت فروش، اختلاف قیمت ورود و خروج ملاک است.
سود یا زیان ناخالص خرید = (قیمت خروج − قیمت ورود) × تعداد واحد × ضریب قرارداد
سود یا زیان ناخالص فروش = (قیمت ورود − قیمت خروج) × تعداد واحد × ضریب قرارداد
برای رسیدن به نتیجه خالص، هزینههای مربوط نیز باید لحاظ شوند. اگر محاسبه را با قیمتهای اجرایی خرید و فروش انجام دادهاید، اثر اسپرد معمولاً در اختلاف همین قیمتها منعکس شده است و نباید دوباره آن را کسر کنید.
در نمادهایی که ارز سود و زیان با ارز حساب تفاوت دارد، تبدیل ارز نیز بر نتیجه اثر میگذارد. به همین دلیل، پیش از معامله باید روش محاسبه ارزش تیک و مشخصات قرارداد همان نماد را بدانید.
هزینههای معامله CFD شامل چه مواردی است؟
اسپرد
اسپرد اختلاف قیمت خرید و فروش است. هنگام باز کردن و بستن معامله، با دو سمت متفاوت قیمت سروکار دارید و بازار باید به اندازه کافی در جهت مطلوب حرکت کند تا اثر این اختلاف جبران شود. اسپرد ممکن است هنگام انتشار اخبار یا کاهش نقدشوندگی بیشتر شود.
کمیسیون
بعضی حسابها علاوه بر اسپرد، کمیسیون دریافت میکنند. کمیسیون ممکن است بر اساس حجم، ارزش اسمی معامله یا تعداد قرارداد محاسبه شود. بررسی کنید مبلغ اعلامشده برای یک سمت معامله است یا مجموع باز و بسته کردن موقعیت.
هزینه تأمین مالی شبانه
اگر CFD نقدی را از زمان تسویه روزانه بروکر عبور دهید، ممکن است هزینه یا اعتبار تأمین مالی اعمال شود. نرخ مرجع، نوع دارایی، جهت معامله، ارزش موقعیت و حاشیه کارمزد ارائهدهنده در محاسبه آن نقش دارند.
این هزینه را نباید صرفاً از روی اهرم انتخابی حساب محاسبه کرد. همچنین بعضی CFDهای مبتنی بر قرارداد آتی، هزینه شبانه جداگانه ندارند و هزینه تأمین مالی در قیمت یا ساختار قرارداد منعکس میشود.
اسلیپیج و هزینههای جانبی
اسلیپیج یعنی تفاوت قیمت موردانتظار با قیمت واقعی اجرا. این اختلاف میتواند به نفع یا زیان شما باشد و کارمزدی ثابت نیست. هزینه تبدیل ارز، خدمات داده، عدم فعالیت یا برداشت نیز ممکن است مطابق تعرفه ارائهدهنده اعمال شود.
مزایای معاملات CFD چیست؟
ویژگیهای قرارداد CFD برای بعضی شیوههای معاملاتی کاربردی است؛ اما هیچکدام تضمینکننده سودآوری نیستند. استفاده مؤثر از این امکانات به دانش، برنامه معاملاتی و کنترل ریسک وابسته است.
- دسترسی به چند گروه دارایی از طریق یک پلتفرم، در صورت پشتیبانی بروکر.
- امکان باز کردن موقعیت خرید و فروش بدون مالکیت قبلی دارایی پایه.
- نیاز به مارجین کمتر از ارزش کامل موقعیت.
- امکان استفاده از سفارشهای حد ضرر، حد سود و سفارشهای در انتظار.
- قابلیت استفاده برای برخی پوششهای ریسک، با توجه به هزینهها و اختلاف رفتار قرارداد با دارایی اصلی.
سرعت اجرا و نقدشوندگی را نباید مزیتی قطعی برای همه نمادها دانست. کیفیت اجرا به بازار پایه، زمان معامله، زیرساخت و سیاست اجرای سفارش ارائهدهنده بستگی دارد.
ریسکهای قرارداد CFD که باید بشناسید
ریسک اهرم و از دست رفتن وجه حساب
حرکت نسبتاً کوچک قیمت میتواند بخش بزرگی از موجودی را تحت تأثیر قرار دهد. اگر چند موقعیت همجهت یا همبسته داشته باشید، ریسک کل حساب ممکن است بسیار بیشتر از چیزی باشد که با بررسی جداگانه هر معامله تصور میکنید.
ریسک گپ و اجرای حد ضرر
در زمان بازگشایی بازار یا انتشار خبر مهم، قیمت ممکن است از سطح سفارش عبور کند. حد ضرر عادی معمولاً اجرای دقیق در قیمت تعیینشده را تضمین نمیکند و موقعیت میتواند در قیمت در دسترس بعدی بسته شود.
ریسک طرف مقابل
حقوق شما به قرارداد با ارائهدهنده وابسته است. اعتبار نهاد حقوقی، مجوز فعالیت، شیوه نگهداری وجوه و سازوکار رسیدگی به شکایت اهمیت دارد. صرف مشاهده نام تجاری شناختهشده یا نمایش یک مجوز در سایت کافی نیست.
ریسک مقررات و تفاوت حمایتها
مقررات CFD در کشورها و نهادهای نظارتی متفاوت است. سقف اهرم، سطح بستن اجباری معاملات و حفاظت از تراز منفی ممکن است برای مشتری خرد، مشتری حرفهای یا حساب تحت نهاد برونمرزی یکسان نباشد.
هشدار حفاظت از تراز منفی: این حمایت، در صورت شمول، به معنای جلوگیری از زیان معاملاتی نیست. ممکن است کل وجه حساب معاملاتی از بین برود؛ حتی اگر مشتری بابت مانده منفی حساب بدهکار نشود.
چه بازارهایی با CFD قابل معامله هستند؟
ارائهدهندگان مختلف ممکن است قرارداد CFD را روی داراییهای زیر عرضه کنند. دسترسی واقعی به هر گروه، تابع مقررات محل ارائه خدمت، نوع حساب و فهرست محصولات بروکر است.
- جفتارزها، مانند EUR/USD.
- فلزات گرانبها، مانند طلا و نقره.
- انرژی، مانند نفت خام.
- شاخصهای بورس، مانند S&P 500 و DAX.
- سهام شرکتهای پذیرفتهشده در بورسهای مختلف.
- برخی ارزهای دیجیتال، در حوزههایی که ارائه این محصولات مجاز است.
هر بازار ویژگیهای خاص خود را دارد. ساعت معامله، تعطیلات، تغییر اسپرد، سررسید و تعدیل قرارداد میتوانند متفاوت باشند. تجربه معامله یک جفتارز، بهتنهایی برای شناخت شرایط قرارداد طلا یا نفت کافی نیست.
CFD یا اسپات؛ کدام انتخاب مناسبتری است؟
اگر هدف شما مالکیت و نگهداری دارایی است، ابتدا باید محصولی را بررسی کنید که واقعاً چنین مالکیتی ایجاد میکند. در این حالت، خرید نقدی ممکن است از نظر ساختار با هدف شما هماهنگتر باشد؛ البته ریسک قیمت و هزینههای نگهداری همچنان وجود دارند.
اگر هدف، معامله کوتاهمدت روی تغییر قیمت یا باز کردن موقعیت فروش است، قرارداد CFD میتواند یکی از ابزارهای قابلبررسی باشد. بااینحال، دسترسی به اهرم دلیل کافی برای انتخاب آن نیست و هزینهها باید در کنار ریسک سنجیده شوند.
برای فرد تازهکار، اولویت باید شناخت محصول و محدود کردن احتمال زیان باشد، نه بزرگتر کردن موقعیت. حساب دمو برای تمرین سازوکار سفارشها مفید است، اما سودآوری در آن تضمینکننده عملکرد مشابه با پول واقعی نیست.
چکلیست پیش از شروع معامله CFD
- نام دقیق نهاد حقوقی ارائهدهنده حساب و مجوز مرتبط با همان نهاد را بررسی کنید.
- مطمئن شوید خدمات ارائهشده با محل اقامت و وضعیت حقوقی شما سازگار است.
- اندازه قرارداد، ارزش تیک، حداقل حجم و ساعات معاملاتی نماد را بخوانید.
- اسپرد، کمیسیون، هزینه شبانه و هزینه تبدیل ارز را بررسی کنید.
- سطوح مارجین کال و استاپاوت را از شرایط حساب استخراج کنید.
- وجود، دامنه و استثناهای حفاظت از تراز منفی را مشخص کنید.
- پیش از ورود، حد خروج و زیان قابلتحمل معامله را تعیین کنید.
- حجم موقعیت را با توجه به فاصله حد ضرر و ریسک کل حساب انتخاب کنید.
- سناریوی گپ، افزایش اسپرد و قطع دسترسی به پلتفرم را در نظر بگیرید.
- نتیجه معاملات و هزینههای واقعی را در ژورنال ثبت کنید.
برای نمونه، اگر موجودی حساب ۱٬۰۰۰ دلار باشد و سقف ریسک انتخابی شما برای یک معامله ۱۰ دلار باشد، حجم باید با فاصله حد ضرر و ارزش حرکت قیمت متناسب شود. این عدد صرفاً مثالی برای توضیح محاسبه است و توصیه به درصد ریسک مشخص برای همه افراد نیست.
همچنین اگر زیان نظری تا حد ضرر ۱۰ دلار محاسبه شده باشد، اسلیپیج و هزینهها میتوانند زیان واقعی را بیشتر کنند. بنابراین مدیریت ریسک باید شرایط اجرای نامطلوب را نیز پوشش دهد.
📚 مقالات و آموزشهای مرتبط با معاملات CFD
برای درک بهتر حجم معامله، شیوه ثبت سفارش و ویژگیهای بازار طلا، مطالب زیر را مطالعه کنید:
- لات در فارکس چیست؟ — مطالعه تکمیلی درباره مفهوم لات و نقش حجم در معاملات.
- دوره آموزش ترید طلا — مشاهده صفحه دوره و بررسی سرفصلهای آموزش معاملهگری طلا.
- انواع سفارشات در فارکس — مطالعه تکمیلی درباره سفارشهای مورد استفاده در معاملات فارکس.
جمعبندی؛ شناخت قرارداد پیش از معامله اهمیت دارد
قرارداد CFD امکان معامله روی تغییرات قیمت را بدون مالکیت دارایی پایه فراهم میکند. موقعیت خرید و فروش، استفاده از مارجین و دسترسی به بازارهای مختلف از ویژگیهای آن است؛ اما اهرم، هزینه تأمین مالی و ریسک اجرا میتوانند زیان را تشدید کنند.
تفاوت اصلی با خرید نقدی واقعی، فقط مقدار سرمایه اولیه نیست؛ ماهیت مالکیت، تعهدات قراردادی، هزینه نگهداری و حمایتهای قانونی نیز متفاوتاند. پیش از معامله، مشخصات محصول و شرایط همان حساب را بخوانید و ریسک را بر اساس اندازه موقعیت بسنجید، نه مبلغ مارجین.
یادآوری آموزشی: این مقاله برای توضیح مفاهیم است و توصیه شخصی سرمایهگذاری، پیشنهاد خریدوفروش یا تضمین سود محسوب نمیشود.
سوالات متداول درباره قرارداد CFD
قرارداد CFD چیست؟
CFD یا قرارداد مابهالتفاوت، قراردادی برای تسویه اختلاف قیمت یک دارایی میان زمان باز کردن و بستن موقعیت است. در این روش، معاملهگر مالک دارایی پایه نمیشود.
تفاوت اصلی CFD و اسپات چیست؟
در خرید نقدی واقعی، مالکیت دارایی یا حقوق مربوط به آن منتقل میشود؛ اما CFD صرفاً مواجهه قراردادی با تغییر قیمت ایجاد میکند. اصطلاح اسپات در نام بعضی محصولات مشتقه نیز استفاده میشود، پس باید ماهیت قرارداد بررسی شود.
آیا خرید CFD طلا به معنای خرید طلای واقعی است؟
خیر. در CFD طلا، نتیجه معامله به تغییر قیمت طبق مشخصات قرارداد وابسته است و صرف داشتن موقعیت، حق دریافت طلای فیزیکی ایجاد نمیکند.
آیا ممکن است بیشتر از مارجین اولیه ضرر کنیم؟
بله. مارجین سقف زیان نیست و ضرر میتواند از آن بیشتر شود. اینکه زیان بتواند از کل وجه حساب نیز فراتر برود، به مقررات، نوع مشتری و شمول حفاظت از تراز منفی بستگی دارد.
آیا استاپاوت از منفی شدن حساب جلوگیری میکند؟
استاپاوت برای بستن اجباری موقعیتها در شرایط کمبود مارجین است، اما در گپ یا حرکت سریع قیمت، بهتنهایی تضمین جلوگیری از مانده منفی نیست. حفاظت از تراز منفی موضوعی جداگانه است.
آیا همه CFDها هزینه شبانه دارند؟
خیر. بسیاری از CFDهای نقدی هزینه یا تعدیل تأمین مالی شبانه دارند. در بعضی قراردادهای مبتنی بر آتی، هزینه تأمین مالی در قیمت یا ساختار قرارداد منعکس میشود و هزینه شبانه جداگانهای دریافت نمیشود.
آیا حد ضرر، میزان زیان را تضمین میکند؟
حد ضرر عادی معمولاً قیمت اجرای قطعی را تضمین نمیکند. در شرایط اسلیپیج یا گپ، معامله ممکن است در قیمت متفاوتی بسته شود. سفارش تضمینشده، اگر ارائه شود، شرایط و هزینههای خاص خود را دارد.
آیا قرارداد CFD برای مبتدیها مناسب است؟
این محصول پیچیده و پرریسک است و برای همه افراد مناسب نیست. شناخت اهرم، اندازه موقعیت، هزینهها و سازوکار اجرا پیش از استفاده ضروری است. تمرین در دمو نیز ریسک معامله واقعی را حذف نمیکند.
چرا افزایش اهرم الزاماً سود را بیشتر نمیکند؟
اگر اندازه موقعیت ثابت بماند، تغییر اهرم معمولاً مارجین لازم را تغییر میدهد، نه سود و زیان ناشی از حرکت مشخص قیمت. افزایش حجم موقعیت است که مواجهه با سود و زیان را بیشتر میکند.
