داراییهای RWA چیست؟ راهنمای توکنسازی دارایی واقعی
داراییهای RWA چیست؟ راهنمای جامع توکنسازی داراییهای واقعی
داراییهای RWA به داراییهای دنیای واقعی گفته میشود که مالکیت، منافع اقتصادی یا حقوق مالی مرتبط با آنها در قالب توکن روی بلاکچین نمایش داده میشود. این داراییها میتوانند شامل طلا، املاک، اوراق بدهی، سهام صندوقها و مطالبات تجاری باشند. هدف توکنسازی، ایجاد راهی دیجیتال برای ثبت، انتقال و مدیریت حقوق مرتبط با این داراییهاست؛ نه اینکه صرفاً با ساخت یک توکن، ارزش اقتصادی تازهای ایجاد شود.
ورود مجموعههایی مانند بلکراک و فرانکلین تمپلتون، توجه سرمایهگذاران را به این حوزه افزایش داده است. بااینحال، برای شناخت درست RWA باید فراتر از نام پروژهها برویم و بدانیم پشتوانه هر توکن چیست، چه کسی آن را نگهداری میکند و دارنده توکن دقیقاً از چه حقوقی برخوردار است.
در این راهنما، مفهوم دارایی واقعی توکنیزهشده، انواع آن، مراحل توکنسازی، پروژههای شناختهشده و مهمترین ریسکهای این بازار را بررسی میکنیم.
داراییهای RWA چیست و چه ارتباطی با بلاکچین دارد؟
RWA مخفف عبارت Real World Assets و به معنای «داراییهای دنیای واقعی» است. در کاربرد رایج بازار ارز دیجیتال، این اصطلاح به نمایش توکنیِ داراییها یا حقوق مالی خارج از بلاکچین اشاره دارد. بنابراین، پشتوانه یک محصول RWA الزاماً جسم فیزیکی نیست؛ یک ورقه بدهی یا سهم صندوق سرمایهگذاری نیز میتواند در این دسته قرار بگیرد.
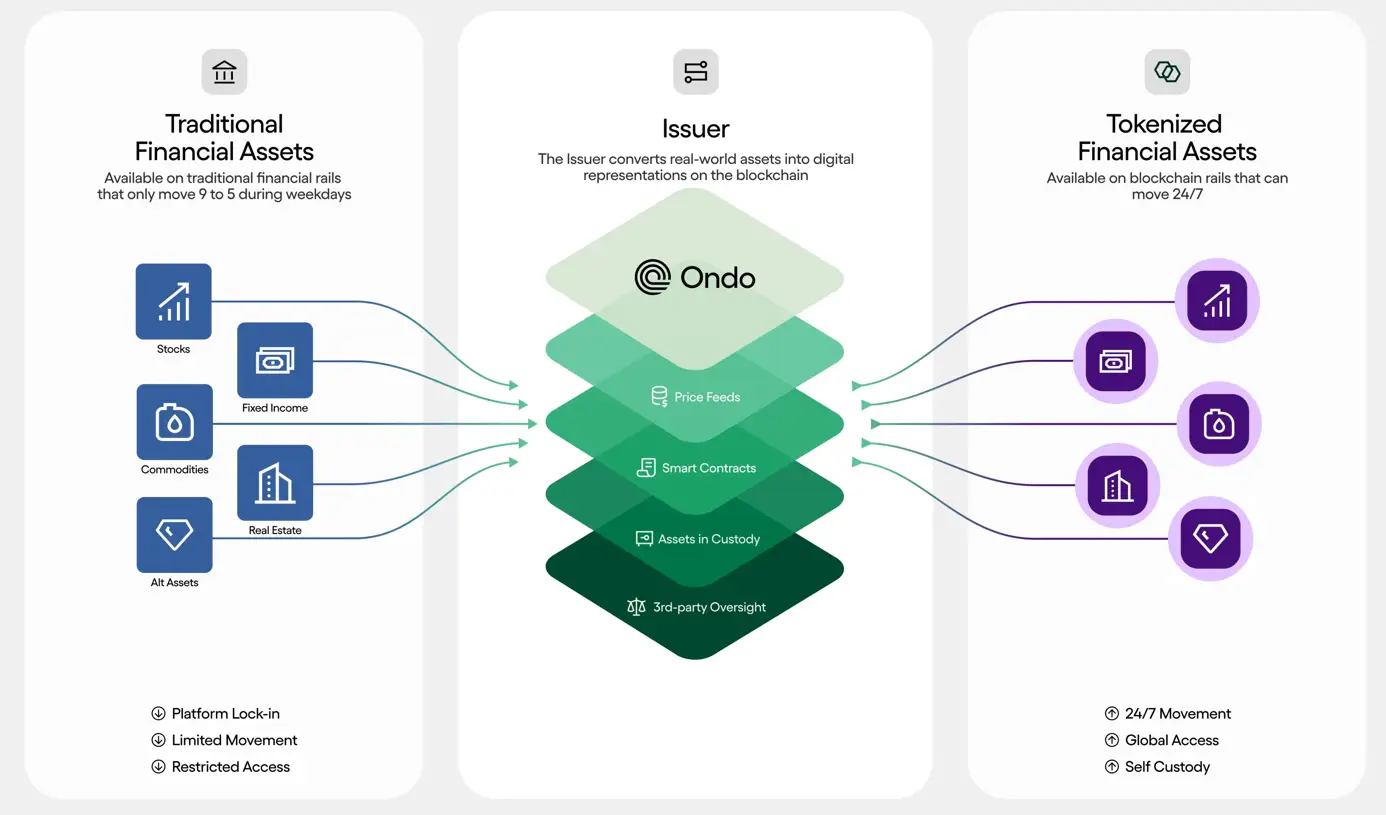
در این ساختار، بلاکچین میتواند بخشی از ثبت مالکیت، انتقال توکن و اجرای عملیات مالی را بر عهده بگیرد. اما رابطه میان توکن و دارایی بیرونی، به قراردادها، مقررات و نهادهای مسئول وابسته است. ثبت یک تراکنش روی شبکه بهتنهایی ثابت نمیکند که دارنده توکن مالک قانونی یک ملک یا مقدار معینی طلا شده است.
نکته کلیدی: ارزش یک توکن RWA فقط به فناوری آن وابسته نیست؛ کیفیت پشتوانه، اعتبار ناشر، حقوق سرمایهگذار و امکان اجرای این حقوق نیز اهمیت دارد.
مثال ساده از توکنسازی یک ساختمان
فرض کنید شرکتی مالک یک ساختمان تجاری به ارزش ده میلیون دلار است. این شرکت میتواند با رعایت مقررات و تنظیم اسناد لازم، حقوق اقتصادی مشخصی را در قالب توکن عرضه کند. برای مثال، ممکن است توکنها نماینده سهمی از شرکت مالک ساختمان یا حقی برای دریافت بخشی از درآمد اجاره باشند.
داشتن توکن مرتبط با ساختمان، لزوماً به معنای داشتن سند رسمی بخشی از آن ساختمان نیست. نوع مالکیت، نحوه تقسیم درآمد، هزینههای نگهداری و شرایط فروش باید در اسناد محصول مشخص شده باشد. همچنین، امکان انتقال توکن به وجود خریدار و محدودیتهای قانونی بستگی دارد.
داراییهای RWA چگونه توکنیزه میشوند؟
توکنسازی دارایی یا Tokenization فقط یک فرایند برنامهنویسی نیست. این کار معمولاً ترکیبی از بررسی اقتصادی، طراحی حقوقی، نگهداری پشتوانه و توسعه زیرساخت بلاکچینی است. مراحل دقیق در هر محصول متفاوت است، اما چارچوب کلی را میتوان در چند بخش توضیح داد.
انتخاب دارایی و بررسی ارزش اقتصادی
در ابتدا باید دارایی، مالکیت آن، محدودیتهای انتقال و روش ارزشگذاری بررسی شود. برای یک ملک، وضعیت سند، بدهیها و درآمد اجاره مهم است. درباره اوراق بدهی نیز اعتبار صادرکننده، سررسید، نرخ سود و احتمال نکول اهمیت دارد.
طراحی ساختار حقوقی و تعیین حقوق دارندگان
در این مرحله مشخص میشود که توکن نماینده چه حقی است. برخی محصولات از شرکت واسط یا SPV استفاده میکنند؛ بعضی دیگر، سهم یک صندوق یا تعهد مستقیم ناشر را نمایش میدهند. استفاده از شرکت واسط در همه پروژهها ضروری نیست.
اسناد باید توضیح دهند اگر ناشر ورشکسته شود، دارنده توکن چه ادعایی نسبت به پشتوانه دارد و این ادعا در کدام حوزه قضایی قابل پیگیری است.
نگهداری پشتوانه و طراحی سازوکار نظارت
بسته به محصول، دارایی نزد متولی، بانک، انبار یا نهاد دیگری نگهداری میشود. گزارشدهی، حسابرسی و بررسی تعهدات ناشر اهمیت دارند؛ زیرا اطلاعات ثبتشده روی بلاکچین نمیتوانند تمام واقعیتهای مربوط به دارایی خارج از شبکه را نشان دهند.
انتشار توکن و تعریف محدودیتهای انتقال
قرارداد هوشمند، قواعد فنی توکن را اجرا میکند. این قواعد ممکن است شامل انتقال فقط میان کیف پولهای تأییدشده، توقف انتقال در شرایط خاص یا محدودیت نگهداری برای گروههایی از سرمایهگذاران باشد. بنابراین، همه توکنهای RWA مانند رمزارزهای آزادانه قابل انتقال عمل نمیکنند.
توزیع درآمد، بازخرید و مدیریت مستمر
پس از انتشار، عملیات محصول ادامه دارد. پرداخت درآمد، دریافت کارمزد، بهروزرسانی اطلاعات و رسیدگی به درخواست بازخرید، به ساختار آن وابسته است. انتقال توکن روی شبکه ممکن است سریع باشد، اما پرداخت وجه بازخرید میتواند تابع ساعات کاری بانکها و شرایط قرارداد باشد.
انواع داراییهای RWA؛ چه چیزهایی قابل توکنسازی هستند؟
این حوزه طیف متنوعی از داراییهای سرمایهای و مطالبات مالی را پوشش میدهد. شناخت تفاوت این گروهها ضروری است؛ زیرا ریسک یک توکن طلا با سهم یک صندوق بازار پول یا توکن مرتبط با وام شرکتی یکسان نیست.
اوراق دولتی و صندوقهای بازار پول
برخی محصولات، دسترسی توکنی به صندوقهایی فراهم میکنند که در اوراق دولتی کوتاهمدت، وجه نقد یا معاملات بازخرید سرمایهگذاری میکنند. در این حالت، توکن میتواند نماینده سهم صندوق باشد، نه مالکیت مستقیم یک ورقه خزانه مشخص.
صندوق BUIDL بلکراک و صندوق Franklin OnChain U.S. Government Money Fund از نمونههای شناختهشده هستند. در محصول فرانکلین تمپلتون، هر توکن BENJI نماینده یک سهم صندوق است و FOBXX نماد صندوق محسوب میشود. شرایط پذیرش سرمایهگذار و حداقل سرمایه در این محصولات یکسان نیست.
اعتبار خصوصی و وامهای شرکتی
در این دسته، منابع سرمایهگذاران در ساختارهایی مرتبط با وامها و مطالبات اعتباری قرار میگیرد. بازده میتواند از پرداختهای وامگیرندگان تأمین شود. کیفیت اعتبارسنجی، وثیقه، اولویت طلبکاران و توان وصول مطالبات در این محصولات اهمیت زیادی دارد.
اگر وامگیرنده بدهی خود را پرداخت نکند، وجود توکن مانع زیان نمیشود. به همین دلیل، بازده بالاتر باید همراه با بررسی دقیقتر ریسک اعتباری ارزیابی شود.
طلا و سایر کالاها
توکنهای دارای پشتوانه طلا، مانند PAX Gold و Tether Gold، با هدف ایجاد ارتباط میان توکن و طلای نگهداریشده عرضه میشوند. مقدار پشتوانه، روش تخصیص طلا، هزینه نگهداری و شرایط تحویل یا بازخرید باید از اسناد همان محصول بررسی شود.
قیمت این توکنها همچنان از نوسان طلا تأثیر میپذیرد. علاوه بر آن، ریسک ناشر، متولی و فاصله قیمت بازار توکن با ارزش پشتوانه نیز وجود دارد. بنابراین، طلای توکنیزهشده را نباید دارایی بدون ریسک دانست.
املاک و مستغلات
توکنسازی ملک میتواند مشارکت چند سرمایهگذار در یک پروژه را سادهتر کند. حقوق دارندگان ممکن است شامل سهمی از درآمد اجاره، عواید فروش یا مالکیت سهام شرکت مرتبط با ملک باشد.
بااینحال، هزینه تعمیرات، دوره خالیماندن ملک، مالیات، بدهی و اختلافهای حقوقی همچنان بر بازده اثر میگذارند. وجود توکن نیز تضمین نمیکند که سرمایهگذار بتواند سهم خود را در هر زمان بفروشد.
سهام و صندوقهای قابل معامله
محصولات مرتبط با سهام و ETF میتوانند ساختارهای متفاوتی داشته باشند. برخی نماینده حقوق مشخص نسبت به اوراق نگهداریشده هستند؛ برخی دیگر فقط مواجهه اقتصادی با تغییرات قیمت ایجاد میکنند. این دو ساختار از نظر مالکیت و ریسک یکسان نیستند.
حق رأی، دریافت سود نقدی، نحوه برخورد با تجزیه سهام و شرایط بازخرید باید جداگانه بررسی شود. همچنین، فعالیت شبانهروزی بلاکچین به معنای معامله و بازخرید شبانهروزی همه این محصولات نیست.
مطالبات تجاری، آثار هنری و داراییهای خاص
فاکتورهای تجاری، مطالبات کسبوکارها و حقوق مرتبط با برخی آثار هنری نیز قابلیت توکنسازی دارند. در تأمین مالی تجاری، اعتبار بدهکار و اصالت اسناد اهمیت دارد. درباره آثار هنری، اصالت اثر، بیمه، ارزشگذاری و هزینه نگهداری از عوامل تعیینکننده هستند.
تفاوت توکن دارای پشتوانه با ارز دیجیتال یک پروژه RWA
یکی از مهمترین اشتباهها در این حوزه، یکسان دانستن توکن یک پروتکل با داراییهایی است که آن پروتکل عرضه میکند. ممکن است یک مجموعه، محصولی مبتنی بر اوراق دولتی داشته باشد و همزمان توکن جداگانهای برای حاکمیت یا کاربردهای دیگر منتشر کند.
خرید توکن یک پروژه فعال در RWA، لزوماً به معنای خرید طلا، اوراق خزانه یا دریافت سود آن داراییها نیست. برای تشخیص تفاوت، باید حقوق دارنده هر توکن و مدل اقتصادی آن را بهصورت مستقل مطالعه کرد.
- توکن دارای پشتوانه ممکن است نماینده سهم صندوق، مطالبه مالی یا حق بازخرید مشخص باشد.
- توکن حاکمیتی ممکن است برای رأیدادن درباره تصمیمهای یک پروتکل استفاده شود.
- توکن کاربردی ممکن است در پرداخت هزینه یا سازوکارهای فنی شبکه نقش داشته باشد.
- رشد فعالیت یک پروژه، الزاماً به افزایش قیمت یا ایجاد درآمد برای توکن آن منجر نمیشود.
تفاوت RWA با NFT و استیبلکوین چیست؟
RWA و NFT دو مفهوم همسطح نیستند
RWA به ماهیت دارایی یا حق اقتصادی اشاره دارد، اما NFT نوعی توکن غیرمثلی است. در نتیجه، یک NFT میتواند برای نمایش حقوق مرتبط با دارایی واقعی منحصربهفرد استفاده شود. از طرف دیگر، سهمهای یکسان یک صندوق ممکن است با توکنهای مثلی نمایش داده شوند.
پس نمیتوان گفت همه NFTها فاقد پشتوانه واقعی هستند یا تمام محصولات RWA باید تقسیمپذیر باشند. انتخاب ساختار فنی به ویژگی دارایی و طراحی حقوقی محصول بستگی دارد.
رابطه استیبلکوینها با داراییهای واقعی
استیبلکوینهای دارای پشتوانه فیات، با هدف حفظ ارزش نزدیک به یک واحد مرجع عرضه میشوند و ذخایر آنها ممکن است شامل پول نقد یا اوراق دولتی باشد. از این منظر، با بحث داراییهای واقعی ارتباط دارند.
بااینحال، در بسیاری از گزارشها، استیبلکوینها جدا از سایر محصولات توکنیزهشده محاسبه میشوند. بنابراین، هنگام مقایسه اندازه بازار باید بررسی کرد که آمار موردنظر استیبلکوینها را شامل میشود یا خیر.
مزایای داراییهای RWA برای سرمایهگذاران و نهادهای مالی
مزیت اصلی توکنسازی، امکان بازطراحی بخشی از فرایندهای ثبت و انتقال دارایی است. میزان تحقق این مزایا به نوع محصول، مقررات و هماهنگی زیرساختها بستگی دارد؛ بنابراین، بهتر است آنها را ظرفیتهای بالقوه بدانیم، نه نتایج قطعی همه پروژهها.
- مالکیت کسری: برخی ساختارها امکان مشارکت با سرمایه کمتر در داراییهای گرانقیمت را فراهم میکنند.
- انتقال دیجیتال: ثبت و جابهجایی حقوق میتواند با فرایندهای دیجیتال و قواعد ازپیشتعریفشده انجام شود.
- شفافیت تراکنشها: بسته به شبکه و طراحی محصول، بخشی از اطلاعات عرضه و انتقال توکن قابل مشاهده است.
- خودکارسازی عملیات: بعضی پرداختها و کنترلهای انتقال را میتوان با قرارداد هوشمند مدیریت کرد.
- هماهنگی بهتر فرایندها: استفاده از زیرساخت مشترک میتواند نیاز به تطبیق چندباره سوابق را کاهش دهد.
- کاربرد در خدمات مالی دیجیتال: برخی توکنها با رعایت محدودیتها میتوانند در سازوکارهای وثیقهگذاری استفاده شوند.
نقدشوندگی با توکنسازی تضمین نمیشود. فروش آسان به حضور خریدار، عمق بازار، امکان انتقال و عملکرد سازوکار بازخرید وابسته است.
ریسکهای داراییهای RWA؛ پشتوانه واقعی کافی نیست
توکنسازی میتواند بعضی فرایندها را بهبود دهد، اما ریسک دارایی اصلی را حذف نمیکند. علاوه بر ریسک بازار، لایههای حقوقی، عملیاتی و فنی جدیدی نیز به ساختار اضافه میشوند.
ریسک حقوقی و قابلیت اجرای مطالبات
ممکن است حقوق توکن در یک کشور روشن باشد، اما در حوزه قضایی دیگر تفسیر متفاوتی داشته باشد. در صورت اختلاف، سرمایهگذار باید بداند قرارداد با کدام نهاد منعقد شده، قانون حاکم چیست و مطالبه او چگونه قابل پیگیری است.
ریسک ناشر و متولی دارایی
ورشکستگی، سوءمدیریت، تقلب یا ضعف نگهداری سوابق میتواند ارزش محصول را تحت تأثیر قرار دهد. حتی اگر انتقال توکن روی بلاکچین درست انجام شود، مشکل در نگهداری پشتوانه یا اجرای تعهدات ناشر همچنان ممکن است رخ دهد.
ریسک قرارداد هوشمند و دسترسی مدیریتی
آسیبپذیری کد، سرقت کلیدها و اختلال زیرساخت میتواند به سرمایه آسیب بزند. همچنین باید مشخص باشد چه کسی امکان ارتقای قرارداد، توقف انتقال یا مسدودکردن توکنها را دارد و تحت چه شرایطی از این اختیارات استفاده میکند.
ریسک نقدشوندگی و بازخرید
ممکن است توکن در کیف پول قابل انتقال باشد، اما بازار فعالی برای فروش آن وجود نداشته باشد. بازخرید نیز میتواند حداقل مبلغ، کارمزد، زمان انتظار یا محدودیتهای دیگری داشته باشد. نقدشوندگی بازار ثانویه با امکان بازخرید نزد ناشر یکسان نیست.
ریسک بازار، نرخ بهره و اعتبار
قیمت طلا، ارزش ملک، توان بازپرداخت وامگیرنده و تغییر نرخ بهره بر محصولات مرتبط اثر میگذارد. به همین دلیل، نمیتوان همه داراییهای RWA را کمنوسانتر از تمام رمزارزها دانست. ارزیابی ریسک باید در سطح همان محصول انجام شود.
هشدار سرمایهگذاری: عبارتهایی مانند «پشتوانه واقعی»، «حسابرسیشده» یا «فعال روی بلاکچین» بهتنهایی تضمینکننده اصل سرمایه و سود نیستند. گزارش ذخایر نیز لزوماً تمام بدهیها و تعهدات ناشر را پوشش نمیدهد.
چرا نهادهای مالی بزرگ به توکنسازی توجه کردهاند؟
برای نهادهای مالی، توکنسازی فقط یک موضوع مرتبط با معامله رمزارز نیست. این فناوری میتواند در ثبت مالکیت، انتقال سهام صندوق، مدیریت وثیقه و کاهش برخی عملیات تکراری کاربرد داشته باشد.
بلکراک در مارس ۲۰۲۴ صندوق BUIDL را با همکاری Securitize معرفی کرد. این محصول برای سرمایهگذاران واجد شرایط طراحی شد؛ بنابراین، ورود یک نام بزرگ به حوزه توکنسازی را نباید معادل دسترسی آزاد همه کاربران دانست.
فرانکلین تمپلتون نیز در صندوق FOBXX از زیرساخت بلاکچینی برای پردازش تراکنشها و ثبت مالکیت سهام استفاده میکند. این نمونه نشان میدهد که کاربرد بلاکچین میتواند در لایه مدیریت یک محصول مالی قانونگذاریشده قرار بگیرد، نه اینکه محصول از چارچوب مقررات خارج شود.
تحقق مزایای گستردهتر، به ارتباط میان پلتفرمها و پذیرش حقوقی نیز وابسته است. اگر هر محصول در محیطی جداگانه فعالیت کند، نقدینگی ممکن است پراکنده بماند و بخشی از مزیت زیرساخت مشترک از بین برود.
داراییهای RWA
برای شناخت این بازار، باید میان عرضهکننده محصول، زیرساخت فنی و خود دارایی توکنیزهشده تفاوت گذاشت. نامهای زیر نقش یکسانی ندارند و این فهرست رتبهبندی سرمایهگذاری نیست.
- Ondo Finance: مجموعهای فعال در محصولات مالی توکنیزهشده؛ حقوق هر محصول باید جدا از ویژگیهای توکن ONDO بررسی شود.
- Chainlink: زیرساخت اوراکل و ارتباطات بلاکچینی که میتواند در کاربردهای توکنسازی نقش داشته باشد؛ توکن LINK معادل مالکیت داراییهای مشتریان این زیرساخت نیست.
- Centrifuge: زیرساختی فعال در تأمین مالی و توکنسازی داراییها که ارزیابی آن به بررسی ساختار هر محصول نیاز دارد.
- Maple Finance: مجموعهای فعال در حوزه اعتبار و وامدهی؛ ریسک محصولات اعتباری آن با ریسک توکن مرتبط با پروتکل متفاوت است.
- PAX Gold و Tether Gold: نمونههایی از توکنهای مرتبط با طلای فیزیکی که شرایط پشتوانه و بازخرید مخصوص خود را دارند.
- BUIDL: صندوق توکنیزهشده بلکراک که دسترسی به آن تابع شرایط پذیرش سرمایهگذار است.
- BENJI: توکن نماینده سهم صندوق Franklin OnChain U.S. Government Money Fund، نه یک رمزارز مستقل با ماهیت مشابه توکنهای حاکمیتی.
استفاده از عنوان «بهترین ارز RWA» بدون تعیین هدف و معیار، میتواند گمراهکننده باشد. محصول مناسب برای دریافت مواجهه با طلا، الزاماً با گزینه مناسب برای بررسی فناوری زیرساختی یا سرمایهگذاری اعتباری یکسان نیست.
اندازه بازار RWA را چگونه درست ارزیابی کنیم؟
ارزش بازار داراییهای RWA به روش محاسبه وابسته است. برخی گزارشها فقط داراییهای عرضهشده روی شبکههای عمومی را پوشش میدهند؛ برخی دیگر دامنه گستردهتری از داراییهای ثبتشده یا محصولات نهادی را در نظر میگیرند.
ارزش دارایی تحت مدیریت، ارزش توکنهای در گردش، حجم معاملات و ارزش بازار توکن پروژهها شاخصهای متفاوتی هستند. جمعکردن یا مقایسه این اعداد بدون توجه به تعریف آنها، میتواند تصویر نادرستی از اندازه بازار ایجاد کند.
- تاریخ ثبت داده را بررسی کنید؛ ارقام این حوزه ثابت نیستند.
- مشخص کنید استیبلکوینها در محاسبه لحاظ شدهاند یا خیر.
- میان ارزش دارایی پشتوانه و ارزش بازار توکن حاکمیتی تفاوت بگذارید.
- تعداد آدرسهای دارنده را الزاماً برابر تعداد افراد ندانید.
- پیشبینیهای آینده را سناریو در نظر بگیرید، نه نتیجه قطعی.
پیش از خرید داراییهای RWA چه چیزهایی را بررسی کنیم؟
بررسی یک محصول توکنیزهشده باید از حقوق دارنده شروع شود، نه از نمودار قیمت یا تبلیغات بازدهی. ابتدا مشخص کنید چه چیزی میخرید و سپس مسیر نگهداری و خروج را ارزیابی کنید.
- هویت ناشر: نام شخصیت حقوقی، محل ثبت و مسئولیت قراردادی آن روشن باشد.
- ماهیت توکن: مشخص شود توکن نماینده سهم، بدهی، حق بازخرید یا صرفاً کاربرد پروتکلی است.
- پشتوانه: نوع دارایی، محل نگهداری و محدودیتهای مرتبط با آن بررسی شود.
- گزارشدهی: تاریخ، دامنه و روش تهیه گزارشها مطالعه شود.
- بازده: منبع درآمد و هزینههایی که از آن کسر میشود مشخص باشد.
- انتقال: محدودیت کیف پول، احراز هویت و نیاز به تأیید خریدار بررسی شود.
- خروج: بازار ثانویه، حداقل بازخرید، زمان تسویه و کارمزدها روشن باشد.
- امنیت: آدرس قرارداد از منبع رسمی کنترل و اختیارات مدیریتی بررسی شود.
- مقررات: شرایط اقامت، تابعیت و صلاحیت سرمایهگذار مطالعه شود.
محدودیتهای دسترسی برای کاربران ایرانی
بعضی محصولات، دسترسی را بر اساس محل اقامت، تابعیت، تحریمها یا نوع سرمایهگذار محدود میکنند. امکان مشاهده وبسایت یا خرید یک توکن از بازار ثانویه، به معنای برخورداری از حق بازخرید نزد ناشر نیست.
همچنین، خرید توکن حاکمیتی یک پروژه در صرافی، لزوماً دسترسی به محصولات مالی همان مجموعه را فراهم نمیکند. پیش از انتقال سرمایه باید شرایط رسمی ناشر و ارائهدهنده خدمات بررسی شود.
انتقالپذیری فنی را با مجازبودن حقوقی اشتباه نگیرید. نقض شرایط استفاده یا ارائه اطلاعات نادرست میتواند به محدودیت حساب و دشواری در دسترسی به دارایی منجر شود.
آیا سرمایهگذاری در RWA برای همه مناسب است؟
پاسخ به نوع محصول، هدف سرمایهگذار و میزان ریسکپذیری بستگی دارد. توکن مرتبط با طلا، سهم صندوق بازار پول و محصول اعتبار خصوصی، نیازهای متفاوتی را پوشش میدهند و نباید صرفاً به دلیل قرارگرفتن در یک دسته، جایگزین یکدیگر در نظر گرفته شوند.
اگر سازوکار پشتوانه، حقوق قراردادی یا مسیر خروج قابل فهم نیست، ظاهر فناورانه محصول نباید جای بررسی را بگیرد. همچنین، وعده بازده بالا همراه با ادعای نبود ریسک، نشانهای برای احتیاط بیشتر است.
این مقاله آموزشی است و توصیه شخصی برای خرید، فروش یا تخصیص سرمایه محسوب نمیشود. تصمیم مالی باید با توجه به وضعیت فردی، قوانین قابل اعمال و بررسی مستقل محصول گرفته شود.
📚 مقالات مرتبط؛ مفاهیم پایه هزینه و اندازه معامله
برای شناخت بهتر هزینه اجرای سفارش و مدیریت اندازه معاملات، راهنماهای زیر را مطالعه کنید. این مفاهیم بیشتر در معاملات فارکس کاربرد دارند و نباید بدون بررسی مشخصات قرارداد، عیناً به همه توکنهای RWA تعمیم داده شوند.
- اسپرد چیست؟ — راهنمای شناخت اختلاف قیمت خرید و فروش و تأثیر آن بر هزینه معامله.
- پیپ در فارکس چیست؟ — آشنایی با واحد متداول سنجش تغییرات قیمت در جفتارزها.
- لات در فارکس چیست؟ — راهنمای شناخت اندازه قرارداد و ارتباط حجم معامله با مدیریت ریسک.
جمعبندی؛ ارزش واقعی توکنسازی به چه چیزی وابسته است؟
داراییهای RWA راهی برای نمایش و مدیریت دیجیتال حقوق مرتبط با داراییهای خارج از بلاکچین فراهم میکنند. این رویکرد میتواند انتقال و ثبت برخی محصولات مالی را بهبود دهد، اما موفقیت آن فقط به سرعت شبکه یا کیفیت کدنویسی وابسته نیست.
پشتوانه معتبر، ساختار حقوقی روشن، نگهداری قابل اتکا و امکان خروج، اجزای اصلی ارزیابی هستند. پرسش تعیینکننده این است که دارنده توکن چه حقی دارد، این حق چگونه اجرا میشود و در شرایط بحرانی چه نهادی پاسخگو خواهد بود.
سوالات متداول درباره داراییهای RWA
RWA مخفف Real World Assets است و در بازار ارز دیجیتال به نمایش توکنی داراییها یا حقوق مالی خارج از بلاکچین گفته میشود. طلا، سهم صندوق، اوراق بدهی و حقوق مرتبط با املاک از نمونههای آن هستند.
خیر. توکن یک پروژه ممکن است فقط کاربرد حاکمیتی یا فنی داشته باشد. مالکیت دارایی، دریافت درآمد یا حق بازخرید باید در اسناد همان توکن بهصراحت تعریف شده باشد.
صدور توکن بهتنهایی ارزش اقتصادی جدید ایجاد نمیکند. ارزش محصول به حقوق قابل اجرا، کیفیت پشتوانه و خدمات آن وابسته است. توکنسازی ممکن است کارایی بعضی فرایندها را افزایش دهد، اما نتیجه آن تضمینی نیست.
خیر. منبع و میزان بازده به نوع دارایی بستگی دارد. نوسان بازار، نکول بدهکار، هزینهها و مشکلات ناشر میتوانند بازده را کاهش دهند یا باعث زیان شوند.
خیر. فعالیت دائمی شبکه بلاکچین، به معنای وجود بازار فعال یا بازخرید دائمی نیست. محدودیت انتقال، ساعات فعالیت خدمات مالی و شرایط ناشر بر معامله و تسویه اثر میگذارند.
FOBXX نماد صندوق Franklin OnChain U.S. Government Money Fund است. هر توکن BENJI نماینده یک سهم این صندوق است و نگهداری یا انتقال آن تابع شرایط محصول است.
خیر. RWA به نوع دارایی یا حق اقتصادی اشاره میکند، درحالیکه NFT یک قالب توکن غیرمثلی است. یک دارایی واقعی میتواند بسته به طراحی محصول، با توکن مثلی یا غیرمثلی نمایش داده شود.
باید مشخص شود توکن چه حق قابل اجرایی ایجاد میکند، پشتوانه نزد چه نهادی نگهداری میشود و مسیر فروش یا بازخرید چگونه است. نام پروژه و وجود گزارش ذخایر بهتنهایی برای ارزیابی کافی نیست.
